Btw teruggave thuisbatterij
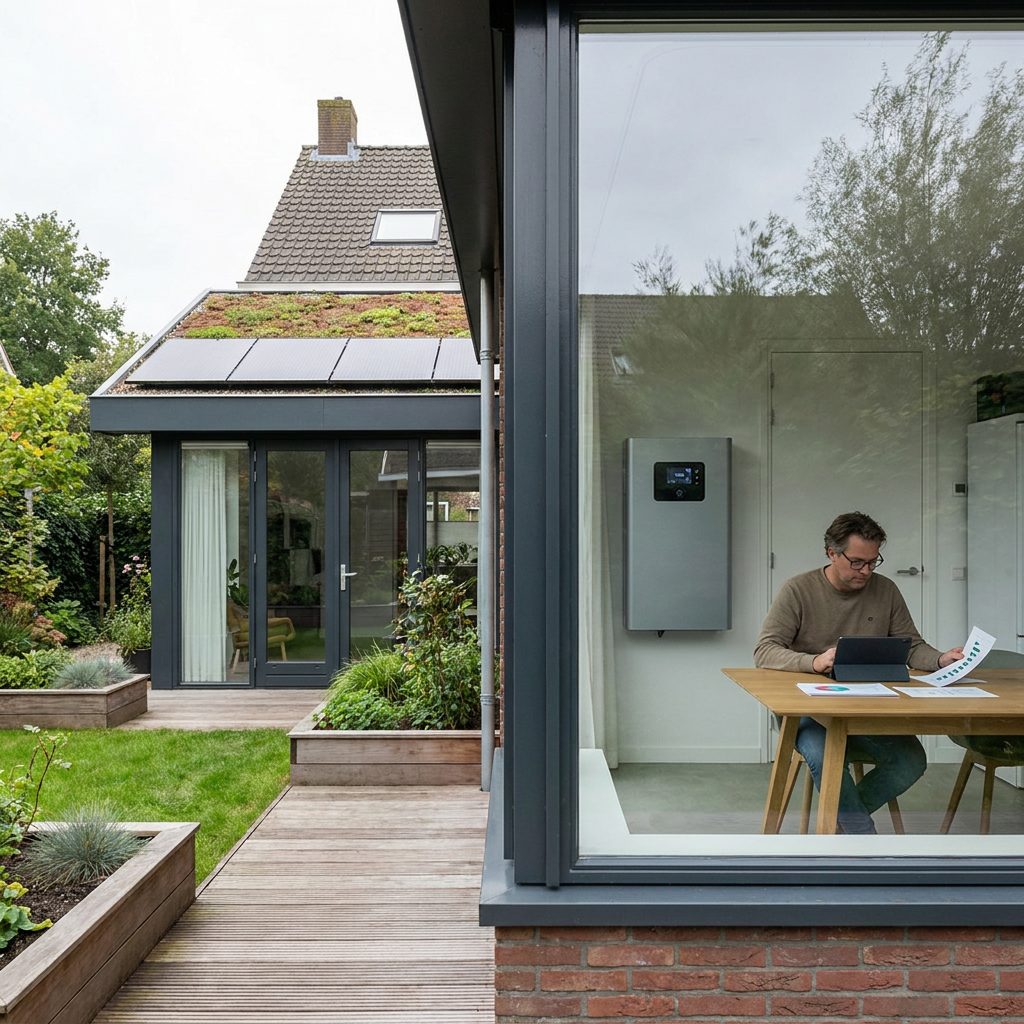
Een thuisbatterij kan in 2026 onder voorwaarden recht geven op btw-teruggave, maar dat geldt niet automatisch voor iedere particulier. De kern is simpel: je kunt de btw meestal alleen terugvragen als de batterij niet alleen privé wordt gebruikt, maar ook wordt ingezet voor een belaste prestatie, zoals het actief inkopen, opslaan en terugverkopen van stroom.
Inhoudsopgave
- 1Wanneer kom je in aanmerking voor teruggave?
- 2Welke kosten tellen meestal mee?
- 3Wanneer krijg je geen of niet volledige btw terug?
- 4Wat gebeurt er na de btw-teruggave?
- 4.1Correctie voor privégebruik
- 5De KOR vraagt extra aandacht
- 5.1Heb je eerder btw op zonnepanelen teruggevraagd?
- 6Zo pak je het slim aan
- Meer tonen...
Belangrijkste punten
- Btw-teruggave kan alleen bij een belaste prestatie (actieve handel/teruglevering), niet bij puur privé-opslag.
- Dynamisch energiecontract en slimme aansturing (EMS) zijn vaak vereist.
- Btw op batterij én installatie kan aftrekbaar zijn, afhankelijk van factuur en gebruik.
- De KOR blokkeert meestal aftrek; controleer je btw-status en timing vooraf.
- Na teruggave volgen vaak aangifteplicht en eventuele correctie voor privégebruik.
Juist daar gaat het vaak mis. Veel mensen denken dat een batterij met zonnepanelen vanzelf genoeg is, of dat de btw direct als korting op de factuur verdwijnt. In de praktijk kijkt de Belastingdienst naar de werkelijke inzet van de batterij, je energiecontract, de aansturing van het systeem en je btw-status. Daarom is het slim om dit vooraf goed te beoordelen, zeker als je ook de kosten van een thuisbatterij goed wilt inschatten.
Wanneer kom je in aanmerking voor teruggave?
Voor btw-teruggave moet een thuisbatterij doorgaans meer doen dan alleen je eigen zonnestroom bewaren voor later gebruik. De batterij moet aantoonbaar worden gebruikt voor een activiteit waar btw aan hangt, bijvoorbeeld door handel op basis van stroomprijzen of een vergoeding voor teruglevering. Vaak speelt een dynamisch energiecontract daarbij een belangrijke rol, net als een slim energiemanagementsysteem dat de batterij actief aanstuurt.
| Voorwaarde | Wat dit praktisch betekent |
|---|---|
| Dynamisch energiecontract | De batterij moet kunnen laden en ontladen op basis van prijsverschillen of vergoedingen. |
| Actieve sturing via EMS | Een energie management systeem stuurt de batterij slim aan voor handel, teruglevering of netondersteuning. |
| Belaste prestatie | Er moet een vergoeding of economisch voordeel zijn dat fiscaal als btw-belaste activiteit meetelt. |
| Factuur op jouw naam | De aanschaf en installatie moeten correct zijn gefactureerd aan degene die de btw terugvraagt. |
| Geen actieve KOR bij aftrek | Val je op het moment van aftrek onder de kleineondernemersregeling, dan blokkeert dat meestal de teruggaaf. |
Gebruik je de batterij uitsluitend privé, bijvoorbeeld alleen om zelf opgewekte stroom later in huis te gebruiken, dan is btw-teruggave meestal niet aan de orde. De feitelijke situatie op het moment van ingebruikname weegt zwaar.
Welke kosten tellen meestal mee?
Als je aan de voorwaarden voldoet, gaat het meestal niet alleen om de btw op de batterij zelf, maar ook om de btw op de installatie. Denk aan montage, aansluiting en direct noodzakelijke installatiewerkzaamheden die duidelijk op de factuur staan. Soms kunnen ook bijkomende onderdelen of beperkte aanpassingen die direct nodig zijn voor de werking van het systeem worden meegenomen. Hoe ruimer of kleiner die aftrek is, hangt af van de opbouw van de factuur en van het werkelijke gebruik van de batterij. Ook de beoogde opslaggrootte speelt mee; lees meer over welke capaciteit thuisbatterij kiezen.
Wanneer krijg je geen of niet volledige btw terug?
Er zijn een paar situaties waarin de teruggave helemaal wegvalt of lager uitpakt, wat ook invloed heeft op de terugverdientijd van een thuisbatterij. De belangrijkste is dat de batterij in de praktijk toch vooral privé wordt gebruikt. Ook een factuur op naam van iemand anders, een ongeschikt energiecontract of een batterij zonder actieve handelsfunctie kan de teruggaaf blokkeren.
Daarnaast is het goed om te weten dat er geen verlaagd btw-tarief voor thuisbatterijen geldt en dat de btw niet automatisch als korting van de factuur afgaat. Je moet de teruggave meestal zelf of via een adviseur correct regelen. Heb je de batterij deels zakelijk voor stroomhandel en deels privé in gebruik, dan kan volledige aftrek aan de voorkant later worden gevolgd door een correctie voor privégebruik.
Wat gebeurt er na de btw-teruggave?
Een btw-teruggave is niet het eindpunt. Als je de batterij gebruikt voor een btw-belaste activiteit, hoor je meestal ook btw-aangifte te doen. Daarbij kijk je niet alleen naar de aankoop, maar ook naar het gebruik daarna. Voor thuisbatterijen bestaat geen eenvoudige vaste forfaitregeling waarop je altijd kunt terugvallen. De feitelijke inzet en opbrengst blijven dus belangrijk.
Dat betekent in de praktijk dat je na de teruggaaf kunt blijven zitten met aangifteverplichtingen en mogelijk ook met btw over het voordeel of de belaste prestaties van de batterij. Hoe zwaar dat uitvalt, verschilt per situatie. Vanaf 2027 kan bovendien het einde van de salderingsregeling invloed hebben op hoe een batterij wordt gebruikt en op de verhouding tussen privégebruik en handel. Dat maakt een goede administratie extra belangrijk.
Correctie voor privégebruik
Vraag je de btw op aanschaf en installatie terug, maar gebruik je de batterij ook om later zelf goedkope of zelf opgewekte stroom te verbruiken, dan kan een correctie voor privégebruik nodig zijn. Dat is logisch: je hebt dan niet uitsluitend kosten gemaakt voor een btw-belaste activiteit.
Een eenvoudige vuistregel is er niet altijd. De correctie hangt af van de verhouding tussen belaste inzet en privégebruik. Juist daarom is het verstandig om vanaf het begin vast te leggen hoe de batterij wordt aangestuurd, welk contract erbij hoort en welk doel het systeem in de praktijk heeft.
De KOR vraagt extra aandacht
De kleineondernemersregeling, kortweg KOR, is bij een thuisbatterij vaak het belangrijkste aandachtspunt. Val je onder de KOR, dan ben je vrijgesteld van btw-aangifte, maar kun je meestal ook geen btw op de aanschaf terugvragen. Wie al in de KOR zit en daarna een thuisbatterij koopt, ontdekt daarom vaak te laat dat de gewenste teruggave niet of niet volledig mogelijk is.
Timing is hier cruciaal. Afmelden voor de KOR werkt niet onbeperkt met terugwerkende kracht en de regeling heeft gevolgen voor latere aangiften. Daarom moet je niet pas na installatie gaan kijken hoe dit zit. Bij grotere investeringen kan de keuze om direct weer naar de KOR te gaan ook ongunstig zijn. Soms is het slimmer om eerst de btw-gevolgen van de aankoop en de jaren erna goed door te rekenen.
Kort gezegd: de KOR is geen detail, maar een beslispunt dat je vooraf moet meenemen.
Heb je eerder btw op zonnepanelen teruggevraagd?
Dan is extra controle nodig. Veel particuliere zonnepaneelbezitters hebben in het verleden al een btw-registratie gehad of zijn later in de KOR terechtgekomen. Dat verleden kan nog steeds invloed hebben op de btw-teruggave voor een thuisbatterij. Ga er dus niet vanuit dat een oude registratie vanzelf is verdwenen of dat alles automatisch opnieuw goed staat.
Ook het idee dat zonnepanelen en een thuisbatterij altijd fiscaal hetzelfde worden behandeld, klopt niet. Sinds het 0%-tarief op veel zonnepanelen gelden er andere uitgangspunten dan bij een batterij. Heb je eerder iets met zonnepanelen geregeld, controleer dan eerst je huidige btw-status voordat je een aanvraag rond de thuisbatterij start.
Zo pak je het slim aan
- Controleer vóór aankoop of jouw beoogde batterij echt actief kan handelen of terugleveren via een passend contract en slimme aansturing.
- Bekijk je huidige btw-status, vooral als je eerder iets hebt geregeld voor zonnepanelen of al onder de KOR valt.
- Zorg dat de factuur en het energiecontract op de juiste naam staan en bewaar alle installatiegegevens.
- Regel de btw-aanmelding en eventuele KOR-keuzes op tijd, niet pas nadat de batterij al draait.
- Houd na ingebruikname bij hoe de batterij feitelijk wordt gebruikt, zodat een eventuele correctie voor privégebruik onderbouwd kan worden.
Wil je snel weten wat je kunt besparen en hoe btw-teruggave de terugverdientijd beïnvloedt? Doe de Besparingscheck voor particulieren.
Veelgestelde vragen
Kan ik in 2026 btw terugvragen op mijn thuisbatterij?
Ja, in 2026 kan dat nog steeds, maar alleen als je situatie aan de fiscale voorwaarden voldoet. De batterij moet doorgaans worden ingezet voor een btw-belaste activiteit, zoals actieve stroomhandel of teruglevering met vergoeding. Alleen privé-opslag van eigen zonnestroom is meestal niet genoeg.
Kun je btw terugvragen als particulier?
Ja, maar niet simpelweg omdat je particulier bent en een batterij koopt. Voor de btw moet je in dat geval wel worden gezien als iemand die een belaste prestatie verricht. Daardoor ontstaat vaak een beperkte vorm van btw-ondernemerschap. Zonder die stap is er meestal geen recht op teruggave.
Hoe lang duurt de btw-teruggave van een thuisbatterij?
Dat verschilt per dossier. Als de registratie, factuur en aangifte in orde zijn, duurt het vaak enkele weken tot enkele maanden voordat de Belastingdienst de teruggaaf verwerkt. Ontbrekende gegevens, onduidelijkheid over de KOR of vragen over het gebruik van de batterij kunnen voor vertraging zorgen.
Is een thuisbatterij fiscaal aftrekbaar?
Voor particuliere woningeigenaren gaat het meestal niet om een aftrekpost in de inkomstenbelasting, maar om mogelijke btw-teruggave. Dat is iets anders dan fiscale aftrekbaarheid. Voor zakelijke investeringen kunnen andere regels gelden, maar voor een particuliere thuisbatterij draait de vraag meestal om btw en niet om inkomstenbelasting.
Heb ik altijd een dynamisch energiecontract nodig?
In veel situaties wel, omdat juist dat contract laat zien dat de batterij actief kan inspelen op prijsverschillen of vergoedingen. Er bestaan wel uitzonderingen of afwijkende constructies, bijvoorbeeld als een leverancier of derde partij de exploitatie anders heeft ingericht. Daarom is het verstandig om de contractvorm altijd vooraf te laten toetsen op de fiscale gevolgen.
Gerelateerde artikelen
Thuisbatterij offerte checklist
Een thuisbatterij offerte lijk…
Thuisbatterij en warmtepomp
Een thuisbatterij en warmtepom…
Zelfverbruik zonnepanelen verhogen
Zelfverbruik van zonnepanelen…